Entrepreneurs : pourquoi souscrire une assurance prévoyance est essentiel ?

assurance prévoyance

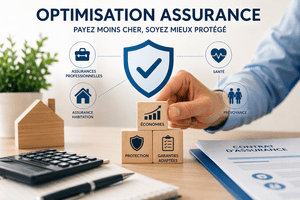
En tant qu’entrepreneur, votre activité repose entièrement sur vous. Que se passe-t-il en cas d’accident, de maladie ou d’incapacité ? Contrairement aux salariés, vous ne bénéficiez pas de protections automatiques via un employeur. L’assurance prévoyance est une solution indispensable pour pallier ces manques et sécuriser votre avenir, celui de votre famille et de votre entreprise.

Qu’est-ce que l’assurance prévoyance ?

L’assurance prévoyance est un contrat qui vous protège financièrement en cas d’événements imprévus comme une incapacité temporaire de travail, une invalidité ou un décès. Les garanties principales incluent :

  • L’incapacité temporaire de travail (ITT) : versement d’indemnités journalières pour compenser une perte de revenus.
  • L’invalidité : une rente ou un capital pour maintenir votre niveau de vie en cas d’incapacité permanente.
  • Le décès : un capital ou une rente pour protéger financièrement vos proches.

Pourquoi les entrepreneurs en ont-ils besoin ?

  1. Des protections insuffisantes avec les régimes obligatoires

    Les régimes sociaux des indépendants (comme le SSI ou la CIPAV) offrent des prestations minimales en cas d’arrêt de travail, souvent insuffisantes pour couvrir vos charges personnelles et professionnelles.

  2. Sécuriser vos revenus

    En cas d’arrêt de travail, les charges continuent : loyer, crédits, frais de fonctionnement de votre entreprise. La prévoyance garantit un revenu de remplacement pour éviter des difficultés financières.

  3. Protéger vos proches

    Une garantie décès assure un capital ou une rente à votre famille, permettant de couvrir les dépenses courantes ou de financer des projets futurs comme les études de vos enfants.

  4. Pérenniser votre entreprise

    En cas d’incapacité prolongée, l’assurance prévoyance peut contribuer à maintenir les ressources nécessaires pour que votre activité continue à fonctionner.

Comment bien choisir son contrat ?

Pour choisir une assurance prévoyance adaptée, voici les éléments à analyser :

  • Le délai de carence : période avant le début de l’indemnisation. Plus il est court, mieux c’est.
  • Les montants couverts : vos revenus professionnels et charges doivent être bien pris en compte.
  • Les franchises : période minimale d’arrêt avant activation des garanties.
  • Les exclusions de garanties : certaines activités ou pathologies peuvent ne pas être couvertes.
  • Les options supplémentaires : comme une garantie pour les frais professionnels.
 

Les avantages fiscaux pour les indépendants

Grâce à la loi Madelin, les cotisations versées pour une prévoyance sont déductibles de votre revenu imposable, ce qui réduit le coût réel de votre protection.

Conclusion

Souscrire une assurance prévoyance, c’est anticiper les aléas de la vie et s’assurer une stabilité financière, quel que soit le contexte. Chez Hobassurances, nous vous aidons à trouver le contrat qui correspond parfaitement à vos besoins et à votre budget.

Besoin d’un accompagnement ?

N’hésitez pas à contacter nos conseillers sur www.hobassurances.com. Ensemble, construisons une protection sur mesure pour votre avenir.

💡 Bon à savoir pour les indépendants

  • Les indemnités versées par le régime obligatoire des indépendants sont souvent limitées et ne couvrent pas vos charges professionnelles.
  • Les cotisations d’un contrat de prévoyance « Madelin » peuvent, sous conditions et dans certaines limites, être déduites de votre bénéfice imposable.
  • Pensez à couvrir aussi vos frais généraux (loyer, crédit professionnel, salaires) pour que l’entreprise tienne pendant votre arrêt.

Questions fréquentes

Un micro-entrepreneur a-t-il besoin d’une prévoyance ?
Oui, c’est même souvent là que le besoin est le plus fort : les indemnités du régime obligatoire sont calculées sur un revenu souvent modeste. Une prévoyance permet de maintenir un niveau de revenu suffisant en cas d’arrêt.
Quelle différence avec la mutuelle ?
La mutuelle rembourse vos frais de santé (consultations, hospitalisation…). La prévoyance, elle, compense la perte de revenus et protège vos proches en cas d’invalidité ou de décès. Les deux sont complémentaires. Voir aussi : la mutuelle TNS.
Faut-il remplir un questionnaire de santé ?
Le plus souvent oui, notamment pour les garanties arrêt de travail et invalidité. Il est essentiel d’y répondre avec exactitude pour être bien indemnisé le moment venu.

Protégez vos revenus et votre entreprise

HOB ASSURANCES, courtier à Chartres, compare les contrats de prévoyance pour les indépendants et dirigeants et vous aide à fixer le bon niveau de garanties.

Demander mon étude gratuite

ou appelez-nous au 07 52 07 95 95

Hob Assurances est sur Facebook

Vous pouvez suivre toutes les nouveautés et informations utiles ici 😉

Vous n'êtes pas disponible ?

Un conseiller
Hob Assurances
vous rappelle

Vos informations